Doradca podatkowy Białystok - doradztwo podatkowe dla firm i osób prywatnych
Doradca podatkowy w Białymstoku to osoba wpisana na listę doradców podatkowych, uprawniona do udzielania porad i opinii podatkowych oraz reprezentowania podatnika przed urzędem skarbowym i sądem administracyjnym. W DBO Polska, spółce wpisanej do rejestru prowadzonego przez Krajową Radę Doradców Podatkowych, doradzają Dorota Kosacka (nr 06598) i Małgorzata Borowska-Beszta (nr 15209).
Doradca podatkowy w Białymstoku - co robi i kiedy go potrzebujesz?
Doradca podatkowy w Białymstoku pomaga firmom i osobom prywatnym prawidłowo rozliczać podatki, bezpiecznie korzystać z ulg i bronić się w sporze z organem podatkowym. Zawodowe udzielanie porad i opinii podatkowych oraz reprezentowanie podatników przed organami i sądami administracyjnymi ustawa zastrzega dla podmiotów uprawnionych - m.in. doradców podatkowych, adwokatów i radców prawnych (art. 2 ust. 2 i art. 3 ustawy o doradztwie podatkowym).
Doradca podatkowy to osoba wpisana na listę doradców podatkowych prowadzoną przez Krajową Radę Doradców Podatkowych - organ Krajowej Izby Doradców Podatkowych. Wpis wymaga m.in. wyższego wykształcenia, sześciomiesięcznej praktyki zawodowej i zdanego egzaminu na doradcę podatkowego (art. 6 i 7 ustawy o doradztwie podatkowym). Doradcę wiąże tajemnica zawodowa i obowiązkowe ubezpieczenie OC (art. 37 i 44).
Doradcy podatkowi DBO Polska i ich numery wpisu
- Dorota Kosacka - doradca podatkowy, nr wpisu 06598, współwłaścicielka i członkini zarządu DBO Polska
- Małgorzata Borowska-Beszta - doradca podatkowy, nr wpisu 15209
- DBO Polska sp. z o.o. - spółka wpisana do rejestru osób prawnych uprawnionych do wykonywania doradztwa podatkowego (art. 14 ustawy o doradztwie podatkowym)
Listę doradców podatkowych i rejestr spółek doradztwa podatkowego Krajowa Rada Doradców Podatkowych publikuje w Biuletynie Informacji Publicznej (art. 7 ust. 8 i art. 14 ust. 7), więc numer wpisu możesz sprawdzić samodzielnie.
Co robi doradca podatkowy dla firm i osób prywatnych
Doradztwo podatkowe w DBO Polska obejmuje trzy obszary, które firmy często traktują osobno - my łączymy je w jedną strategię:
- bieżące rozliczenia: VAT, CIT, PIT i podatek od nieruchomości, korekty deklaracji, obowiązki informacyjne i raportowe
- planowanie: ulgi podatkowe, ceny transferowe, skutki podatkowe transakcji i przekształceń
- bezpieczeństwo: wnioski o interpretacje indywidualne, wsparcie przy kontroli i obrona podatkowa przed urzędem i sądem
Osobom prywatnym pomagamy m.in. przy podatkach związanych ze sprzedażą nieruchomości i spadkami - zobacz nieruchomości a podatki. Konsultacje prowadzimy w biurze przy ul. Długiej 57 w Białymstoku, online i telefonicznie.
Dla kogo jest doradztwo podatkowe? Spółki, przedsiębiorcy, osoby prywatne
Doradztwo podatkowe kierujemy do sześciu grup klientów - ich potrzeby podatkowe wyraźnie się różnią.
Spółki kapitałowe (sp. z o.o., S.A., P.S.A.)
Rozliczenia CIT i VAT, wypłata zysku, transakcje z podmiotami powiązanymi i dokumentacja cen transferowych - obowiązkowa m.in. przy transakcjach towarowych powyżej 10 mln zł i usługowych powyżej 2 mln zł w roku (art. 11k ustawy o CIT, stan prawny: październik 2026).
Jednoosobowe działalności i spółki osobowe
Wybór formy opodatkowania, rozliczenia VAT, przekształcenie w spółkę kapitałową i skutki podatkowe zmiany formy działalności.
Firmy rodzinne i fundacje rodzinne
Podatkowe skutki przekazania majątku i firmy następcom, w tym przy zakładaniu fundacji rodzinnej i sukcesji biznesu.
Inwestorzy w nieruchomości
VAT i podatek od czynności cywilnoprawnych przy zakupie i sprzedaży, podatek od nieruchomości, najem i amortyzacja.
Osoby prywatne
Podatek od sprzedaży nieruchomości, od spadków i darowizn, ulgi w PIT oraz korekty zeznań.
Firmy w kontroli lub sporze z urzędem
Czynności sprawdzające, kontrola podatkowa i celno-skarbowa, odwołanie od decyzji oraz skarga do sądu administracyjnego.
Optymalizacja podatkowa - legalne narzędzia w 2026 roku
Optymalizacja podatkowa jest legalna, jeżeli opiera się na przepisach, a nie na sztucznych konstrukcjach tworzonych głównie dla korzyści podatkowej. Granicę wyznacza klauzula przeciwko unikaniu opodatkowania: czynność nie daje korzyści podatkowej, jeśli jej osiągnięcie było głównym lub jednym z głównych celów, a sposób działania był sztuczny (art. 119a Ordynacji podatkowej).
IP BOX - 5% podatku od dochodu z praw własności intelektualnej
IP BOX pozwala opodatkować kwalifikowany dochód z kwalifikowanych praw własności intelektualnej stawką 5% (art. 24d ust. 1 ustawy o CIT). Należą do nich m.in. patent i autorskie prawo do programu komputerowego, jeśli zostały wytworzone, rozwinięte lub ulepszone w ramach działalności badawczo-rozwojowej podatnika (art. 24d ust. 2).
Warunek, o którym łatwo zapomnieć: stosując IP BOX, trzeba prowadzić ewidencję, z której wynikają przychody, koszty i dochód przypadające na każde kwalifikowane prawo (art. 24e ust. 1 ustawy o CIT). Jeśli z ewidencji nie da się ustalić tego dochodu, podatek płaci się według stawek ogólnych z art. 19 (art. 24e ust. 2) - dlatego ewidencję warto przygotować przed rozpoczęciem roku, za który chcesz skorzystać z preferencji.
Ulga B+R - odliczenie kosztów działalności badawczo-rozwojowej
Ulga na działalność badawczo-rozwojową pozwala odliczyć od podstawy opodatkowania koszty kwalifikowane, m.in. wynagrodzenia pracowników zajmujących się B+R i odpisy amortyzacyjne od środków trwałych wykorzystywanych w tej działalności (art. 18d ust. 1-3 ustawy o CIT). Limit wynosi co do zasady 200% kosztów wynagrodzeń i 100% pozostałych kosztów kwalifikowanych, a centra badawczo-rozwojowe mają szerszy katalog kosztów (art. 18d ust. 3a i 7, stan prawny: październik 2026).
Ceny transferowe - transakcje z podmiotami powiązanymi
Lokalną dokumentację cen transferowych sporządza się dla transakcji kontrolowanej o charakterze jednorodnym, której wartość w roku podatkowym przekracza próg: 10 mln zł dla transakcji towarowych i finansowych oraz 2 mln zł dla usługowych i pozostałych (art. 11k ust. 2 ustawy o CIT, stan prawny: październik 2026). Przy transakcjach z podmiotami z krajów stosujących szkodliwą konkurencję podatkową progi są niższe (art. 11k ust. 2a). Dokumentację sporządza się do końca dziesiątego miesiąca po zakończeniu roku podatkowego (art. 11k ust. 1).
Więcej o dokumentacji cen transferowych
Biuro rachunkowe, biuro podatkowe czy doradca podatkowy - co wybrać?
„Biuro podatkowe” nie jest pojęciem ustawowym - w praktyce kryje się pod nim albo biuro rachunkowe, albo kancelaria doradztwa podatkowego. Różnica decyduje o tym, kto może reprezentować firmę w sporze z urzędem i przed sądem.
Usługowe prowadzenie ksiąg nie wymaga egzaminu państwowego: wystarczy, że osoby wykonujące tę pracę mają pełną zdolność do czynności prawnych i nie były skazane za określone przestępstwa, a przedsiębiorca ma ubezpieczenie OC (art. 76a ust. 3 i art. 76h ustawy o rachunkowości). Doradca podatkowy musi zdać egzamin i uzyskać wpis na listę, a wiąże go ustawowa tajemnica zawodowa i odpowiedzialność dyscyplinarna.
| Kryterium | Biuro rachunkowe | Doradca podatkowy |
|---|---|---|
| Zakres podstawowy | prowadzenie ksiąg, JPK, deklaracje, kadry i płace | porady, opinie, planowanie podatkowe, spory z organami |
| Wymagania | pełna zdolność do czynności prawnych, niekaralność, OC | egzamin, praktyka, wpis na listę, OC |
| Pełnomocnik przed organem podatkowym | księgowy może nim być jak każda osoba fizyczna z pełną zdolnością do czynności prawnych (art. 138b § 1 Ordynacji podatkowej) | tak, jako zawodowy pełnomocnik (art. 41 ust. 1 ustawy o doradztwie podatkowym) |
| Sąd administracyjny (WSA, NSA) | co do zasady nie może być pełnomocnikiem (art. 35 § 1 p.p.s.a.) | może, także sporządzić skargę kasacyjną (art. 41 ust. 2 u.d.p., art. 175 § 3 p.p.s.a.) |
| Tajemnica zawodowa | wynika z umowy | ustawowa (art. 37 ustawy o doradztwie podatkowym) |
| Kiedy wybrać | bieżąca księgowość przy prostym modelu działalności | kontrola, spór, transakcja, ulga, ceny transferowe |
W praktyce najczęściej sprawdza się model łączony: księgi prowadzi biuro rachunkowe, a doradca podatkowy wchodzi tam, gdzie stawka jest wysoka. DBO Polska działa w tej drugiej roli i współpracuje z księgowością klienta, nie zastępując jej. Przykłady takich sytuacji podajemy w tekście czego nie zrobi księgowy.
Doradztwo podatkowe w Białymstoku - nasze usługi
Najczęstsze zlecenia dla doradcy podatkowego. Każdy obszar opisujemy szczegółowo na osobnej stronie.
Interpretacje podatkowe
Wniosek o interpretację indywidualną: zastosowanie się do niej nie może Ci szkodzić. Opłata to 40 zł od każdego stanu faktycznego lub zdarzenia przyszłego, a organ ma na odpowiedź 3 miesiące (art. 14d, 14f, 14k Ordynacji podatkowej, stan prawny: październik 2026).
Interpretacje podatkowePodatek od nieruchomości
Sprawdzamy, czy budynki, budowle i grunty firmy są prawidłowo opodatkowane, i pomagamy odzyskać nadpłatę, jeśli podatek był zawyżony.
Podatek od nieruchomościCeny transferowe
Lokalna dokumentacja i polityka cen transferowych dla transakcji z podmiotami powiązanymi.
Ceny transferoweUlgi podatkowe
IP BOX, ulga B+R i inne ulgi dla firm - z oceną warunków i ewidencją, której wymagają przepisy.
Ulgi podatkoweKontrola i postępowanie podatkowe
Udział w kontroli podatkowej i celno-skarbowej, zastrzeżenia do protokołu, odwołanie od decyzji.
Postępowania podatkoweSkarga do sądu administracyjnego
Skarga do WSA i skarga kasacyjna do NSA w sprawach podatkowych - doradca podatkowy może ją sporządzić samodzielnie.
Reprezentacja przed sądamiJak wygląda współpraca z doradcą podatkowym DBO Polska?
Od pierwszego kontaktu wiesz, kto zajmuje się Twoją sprawą, jakie są możliwe rozwiązania i ile będzie kosztować praca doradcy. Wycenę przedstawiamy przed rozpoczęciem działań.
Umów konsultację- 1
Konsultacja wstępna
Rozmawiamy o Twojej sytuacji podatkowej, strukturze firmy i pytaniach, które wymagają odpowiedzi. Spotkanie odbywa się w biurze, online lub telefonicznie.
- 2
Analiza dokumentów i wycena
Doradca podatkowy analizuje dokumenty, wskazuje ryzyka i możliwości, a następnie przedstawia zakres prac, harmonogram i wycenę.
- 3
Realizacja zlecenia
Przygotowujemy opinię, wniosek o interpretację, dokumentację cen transferowych lub analizę ulgi albo prowadzimy bieżącą obsługę podatkową.
- 4
Podsumowanie
Każde zlecenie kończymy podsumowaniem: co zrobiliśmy, dlaczego i jakie skutki podatkowe ma to w kolejnym roku.
Dlaczego przedsiębiorcy wybierają DBO Polska?
Doradcy podatkowi wpisani na listę prowadzoną przez Krajową Radę Doradców Podatkowych, znajomość bieżącego orzecznictwa NSA i WSA oraz współpraca z radcami prawnymi i adwokatami kancelarii.
Doradcy podatkowi DBO Polska
Doradcy podatkowi wpisani na listę prowadzoną przez Krajową Radę Doradców Podatkowych - uprawnieni do reprezentowania klientów przed organami podatkowymi, WSA i NSA.
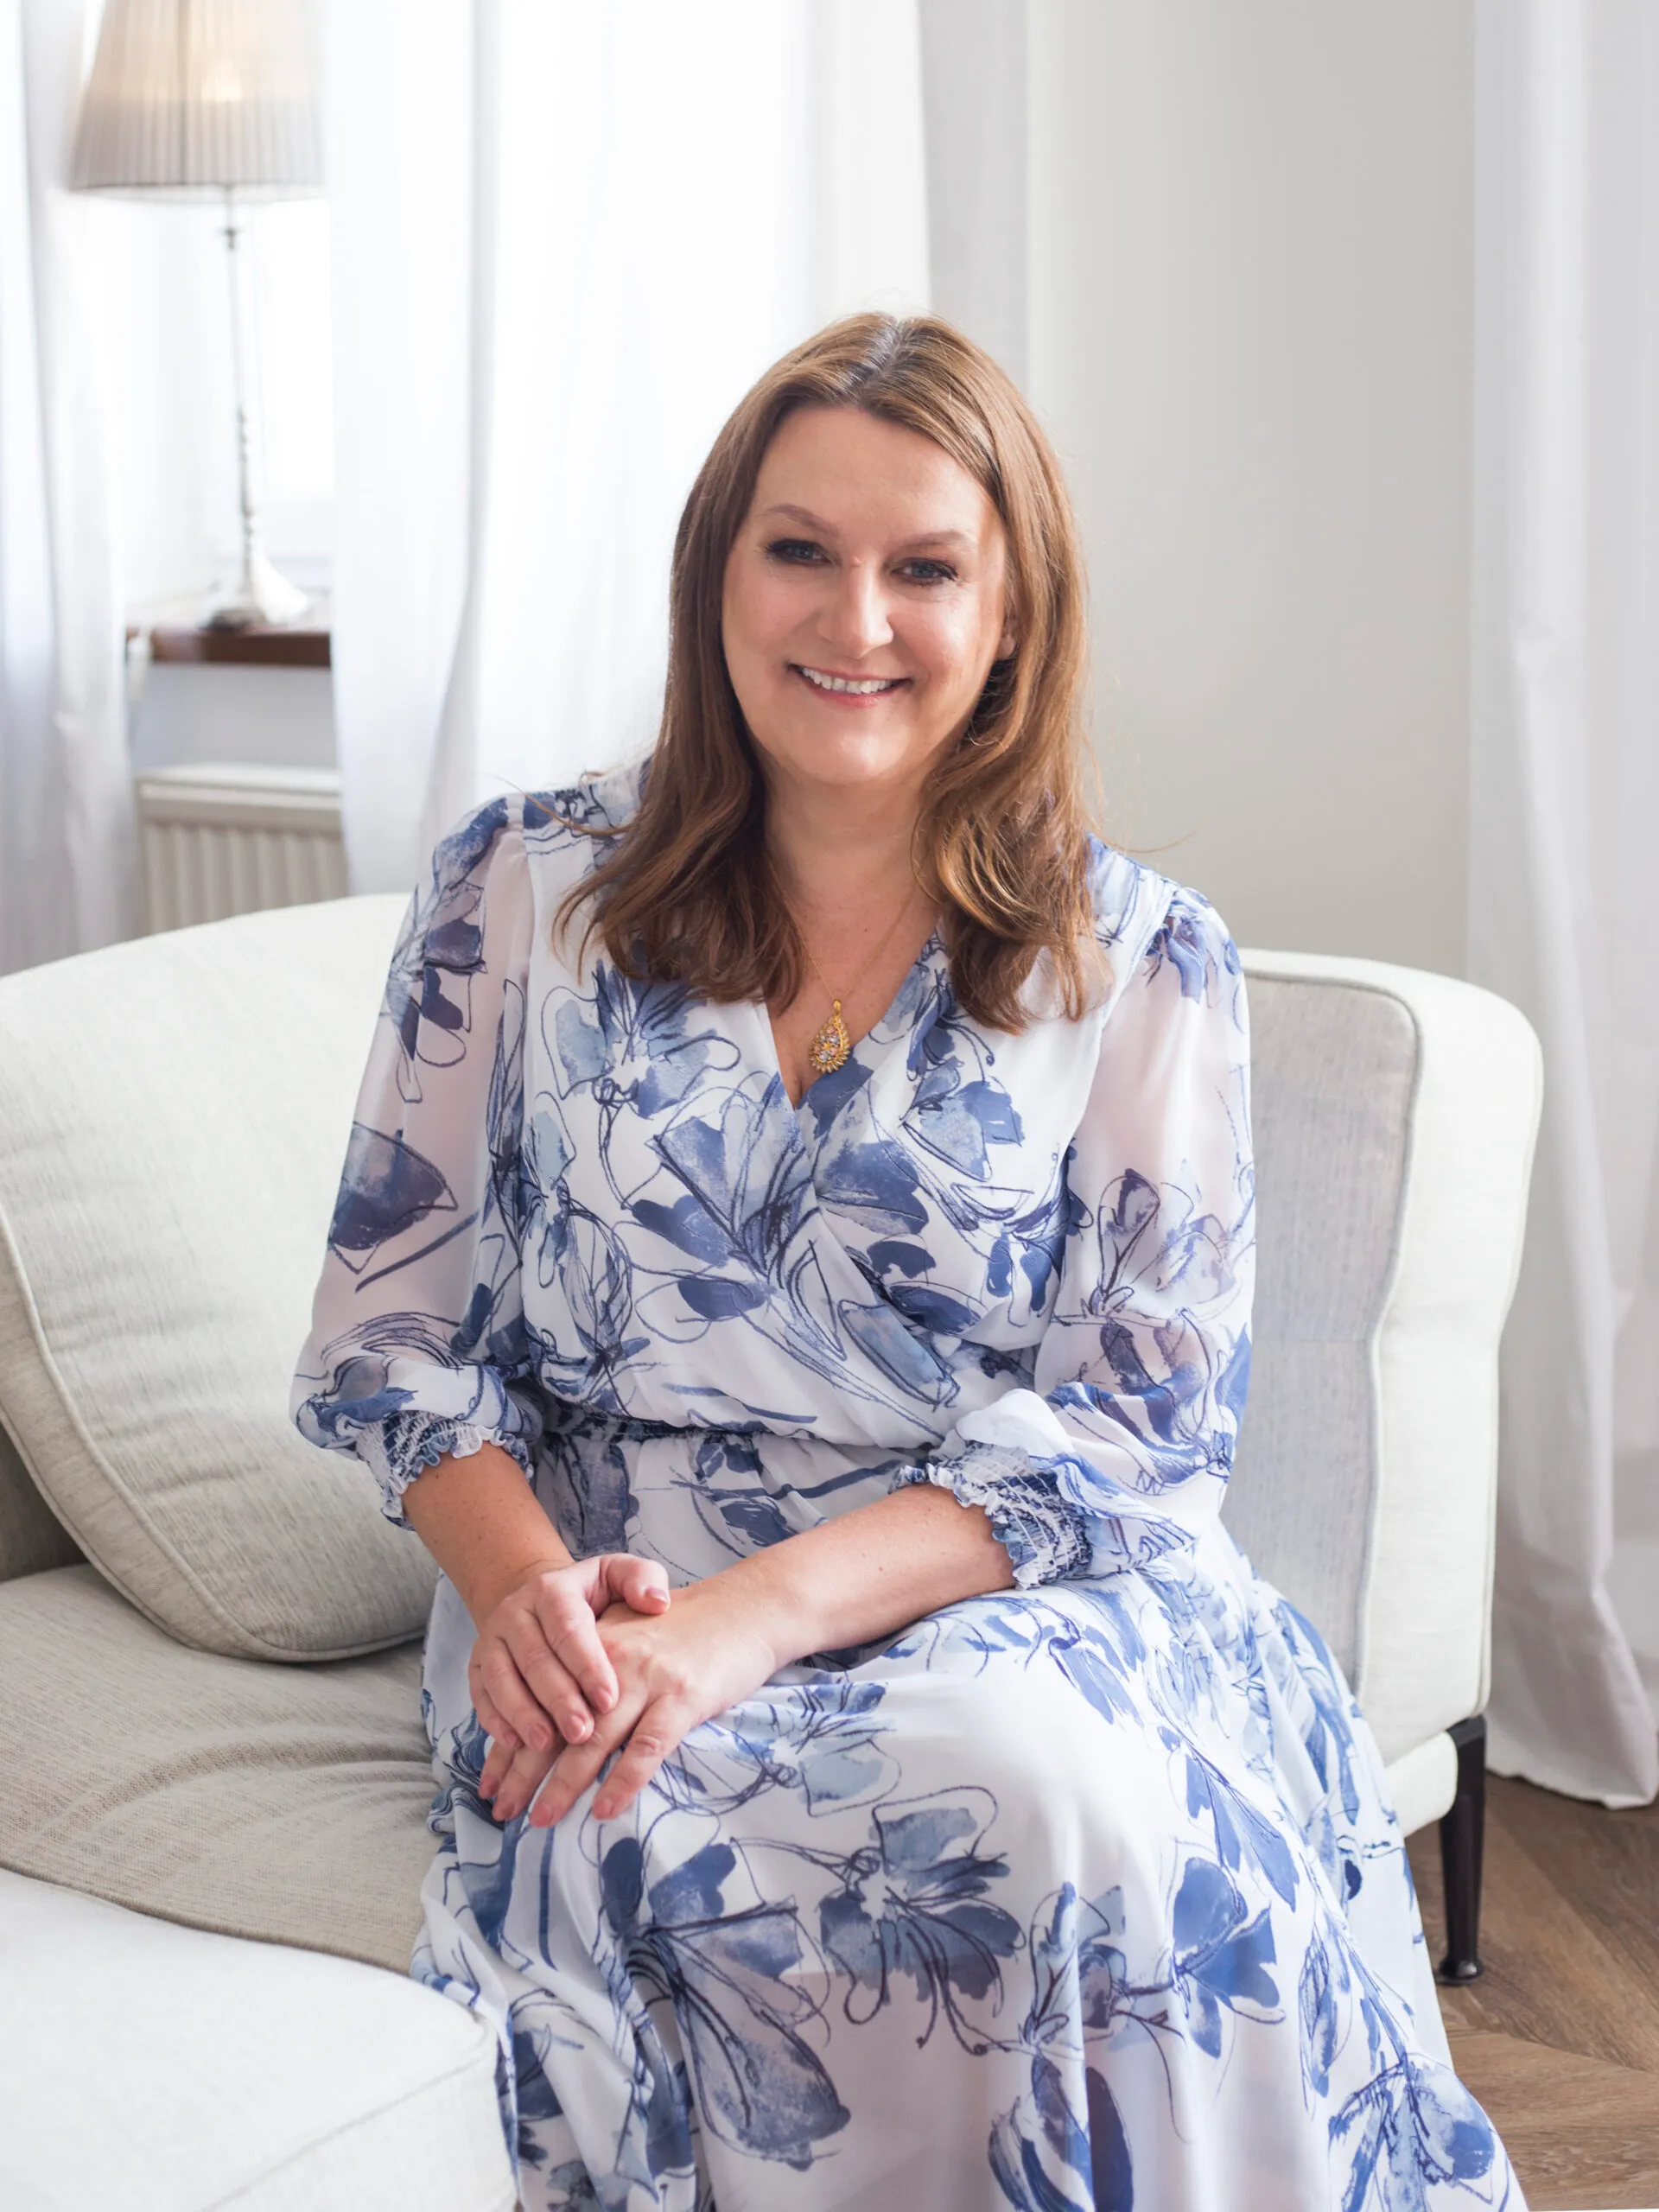
Doradca podatkowy, nr wpisu 06598, współwłaścicielka i członkini zarządu DBO Polska. Doradza w sprawach VAT, CIT, cen transferowych i transakcji międzynarodowych oraz reprezentuje klientów w sporach podatkowych.
Zobacz profil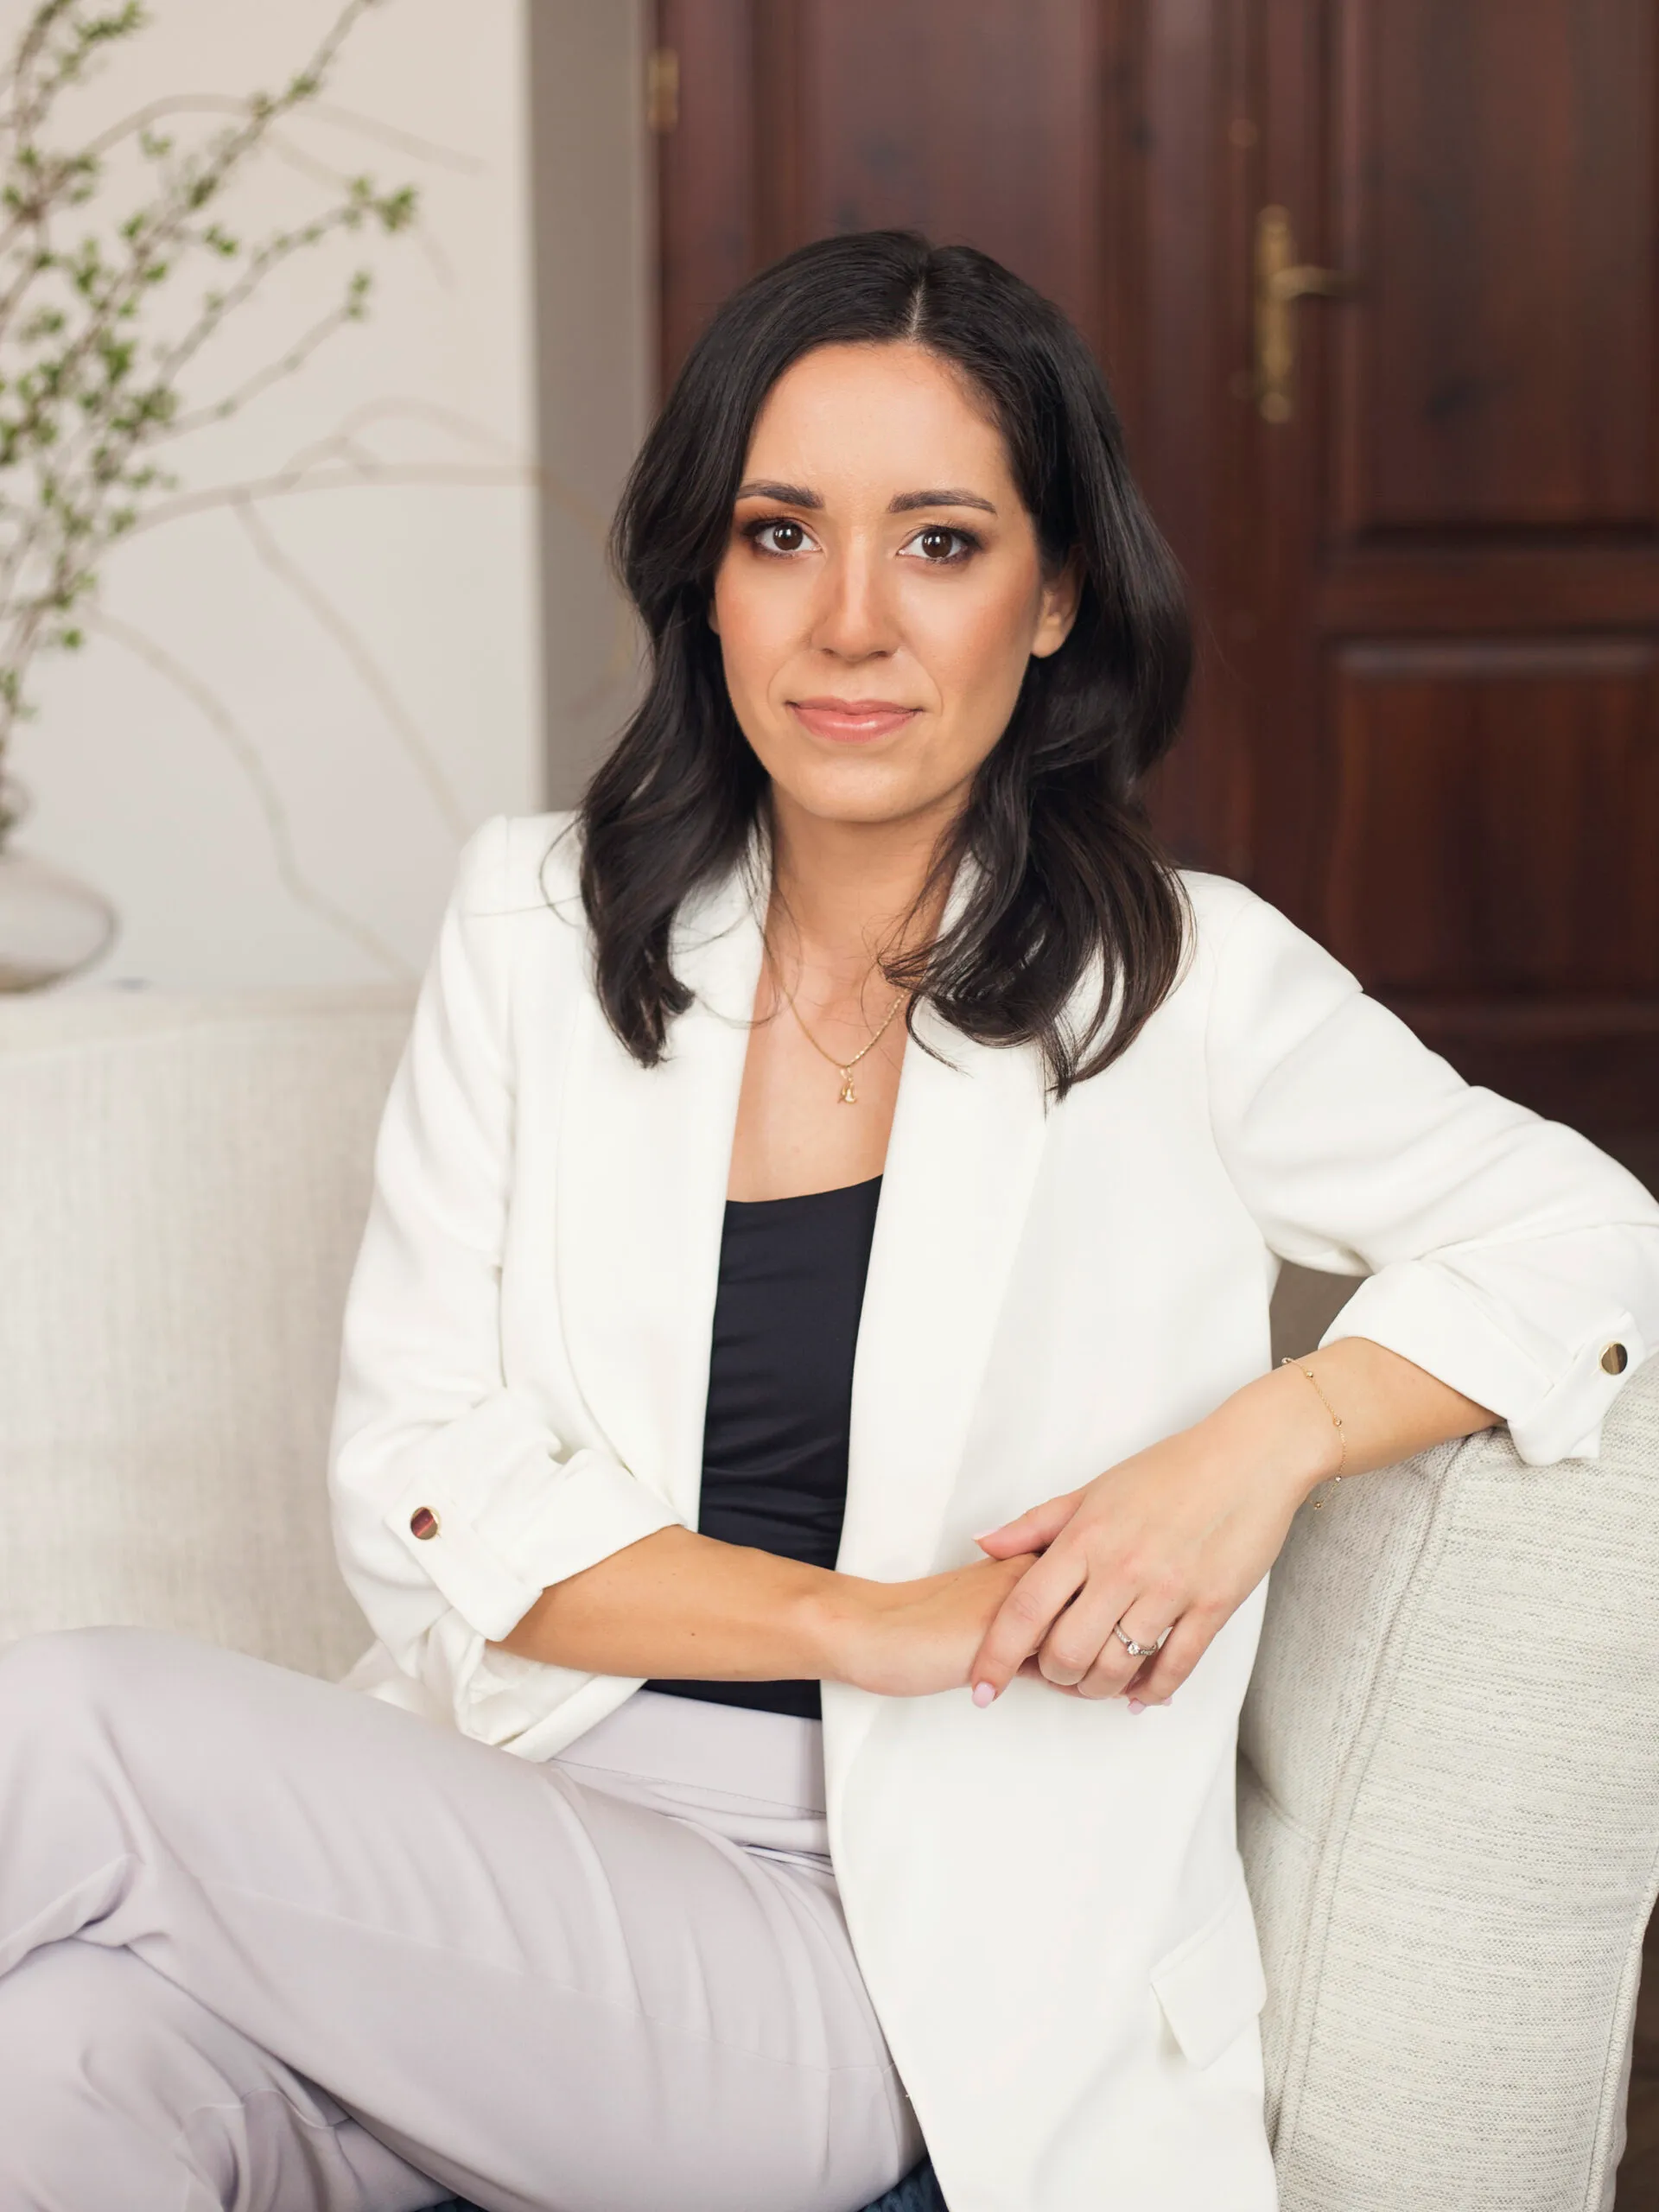
Doradca podatkowy, nr wpisu 15209. Prowadzi wnioski o interpretacje podatkowe i wiążące informacje stawkowe, audyty podatku od nieruchomości oraz sprawy ulgi B+R i IP BOX.
Zobacz profilGdy sprawa podatkowa ma też stronę prawną - przy sporze, transakcji czy sukcesji - doradca podatkowy pracuje razem z radcą prawnym lub adwokatem.
Poznaj cały zespółNajczęstsze pytania
FAQ - doradztwo podatkowe Białystok
Czym zajmuje się doradca podatkowy w Białymstoku?
Doradca podatkowy udziela porad, opinii i wyjaśnień z zakresu obowiązków podatkowych, może prowadzić księgi i sporządzać deklaracje oraz reprezentuje podatników przed organami podatkowymi i sądami administracyjnymi (art. 2 ust. 1 ustawy o doradztwie podatkowym). Od 1 marca 2026 r. katalog obejmuje też wykonywanie obowiązków informacyjnych, sprawozdawczych i raportowych wynikających z prawa podatkowego (art. 2 ust. 1 pkt 3a). W DBO Polska doradcy podatkowi zajmują się m.in. VAT, CIT, cenami transferowymi, ulgami i sporami z urzędem.
Jak sprawdzić, czy doradca podatkowy ma uprawnienia?
Sprawdź imię, nazwisko i numer wpisu na liście doradców podatkowych, którą Krajowa Rada Doradców Podatkowych publikuje w Biuletynie Informacji Publicznej (art. 7 ust. 8 ustawy o doradztwie podatkowym). Doradcy podatkowi DBO Polska to Dorota Kosacka (nr 06598) i Małgorzata Borowska-Beszta (nr 15209). Spółki uprawnione do doradztwa podatkowego znajdziesz w osobnym rejestrze, również dostępnym w BIP (art. 14 ust. 7).
Czym jest spółka doradztwa podatkowego?
Spółka doradztwa podatkowego to spółka z o.o. lub akcyjna wpisana do rejestru osób prawnych uprawnionych do wykonywania doradztwa podatkowego, który prowadzi Krajowa Rada Doradców Podatkowych (art. 4 ust. 1 pkt 3, art. 14 i art. 15 ust. 1 ustawy o doradztwie podatkowym). Czynności doradztwa wykonuje wyłącznie przez doradców podatkowych, radców prawnych lub biegłych rewidentów (art. 4 ust. 2). DBO Polska sp. z o.o. jest wpisana do tego rejestru.
Czym różni się doradca podatkowy od księgowego?
Doradca podatkowy co do zasady zdał egzamin, jest wpisany na listę i może zawodowo udzielać porad podatkowych oraz reprezentować podatnika przed organami i sądami administracyjnymi. Księgowy prowadzi księgi i przygotowuje deklaracje, ale zawodowe doradztwo podatkowe i reprezentacja są zastrzeżone dla podmiotów uprawnionych (art. 2 ust. 2 i art. 3 ustawy o doradztwie podatkowym). Przykłady opisujemy w tekście czego nie zrobi księgowy.
Czy doradca podatkowy może reprezentować firmę przed urzędem skarbowym i w sądzie?
Tak - doradca podatkowy może być pełnomocnikiem w postępowaniu przed organami podatkowymi i przed sądami administracyjnymi w sprawach podatkowych (art. 41 ust. 1 i 2 ustawy o doradztwie podatkowym). Może też sporządzić skargę kasacyjną do NSA w tych sprawach (art. 175 § 3 p.p.s.a.). Nie reprezentuje natomiast klientów w sprawach cywilnych ani nie jest obrońcą w sprawach karnych skarbowych - tam potrzebny jest radca prawny lub adwokat.
Kiedy warto skorzystać z doradcy podatkowego?
Doradcę podatkowego warto zaangażować przed decyzją o dużych skutkach podatkowych - transakcją, przekształceniem, sprzedażą nieruchomości czy skorzystaniem z ulgi - oraz od początku kontroli lub postępowania podatkowego. Błąd wykryty przed kontrolą zwykle można naprawić korektą deklaracji, a nieprawidłowość ujawniona przez organ wiąże się z większym ryzykiem, także karnym skarbowym. Przy wątpliwościach co do przepisów doradca przygotuje wniosek o interpretację indywidualną.
Ile kosztuje doradca podatkowy?
Wynagrodzenie doradcy podatkowego ustala umowa z klientem (art. 41a ust. 1 ustawy o doradztwie podatkowym) i zależy od rodzaju zlecenia, liczby dokumentów i pilności. Inaczej wycenia się jednorazową opinię, a inaczej stałą obsługę czy dokumentację cen transferowych. Wycenę podajemy przed rozpoczęciem pracy, a modele rozliczeń i stawki zasądzane przez sąd administracyjny opisujemy w tekście ile kosztuje doradca podatkowy.
Czy optymalizacja podatkowa jest legalna?
Tak, jeżeli opiera się na przepisach i ma uzasadnienie inne niż sama korzyść podatkowa. Organ może zakwestionować korzyść, gdy jej osiągnięcie było głównym lub jednym z głównych celów czynności, a sposób działania był sztuczny (art. 119a Ordynacji podatkowej). Dlatego przy planowaniu podatkowym oceniamy nie tylko oszczędność, ale też ryzyko zastosowania tej klauzuli.
Powiązane usługi podatkowe i prawne
Doradcy podatkowi DBO Polska współpracują z radcami prawnymi i adwokatami kancelarii, gdy sprawa podatkowa ma też stronę prawną.
Skonsultuj swoją sprawę z doradcą podatkowym DBO Polska
Pierwsze spotkanie to analiza Twojej sytuacji podatkowej, ocena ryzyk i wskazanie możliwości optymalizacji. Bez zobowiązań - z konkretną odpowiedzią na pytanie, czy i jak możemy pomóc.